软件企业增值税即征即退专题培训
一、政策背景与适用范围
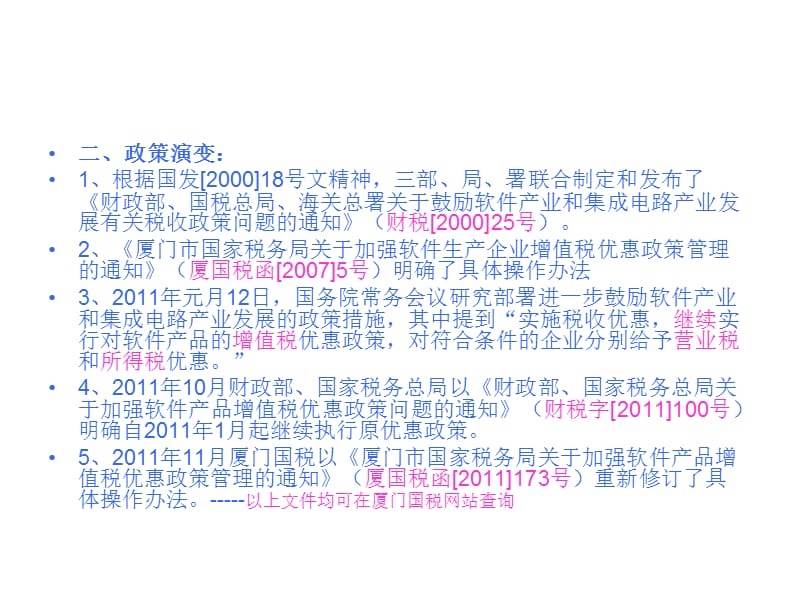
软件产业是国家基础性、战略性产业,为鼓励软件企业发展,国家实施了增值税即征即退优惠政策。根据《财政部 国家税务总局关于软件产品增值税政策的通知》(财税〔2011〕100号)及相关文件,增值税一般纳税人销售自行开发生产的软件产品,按13%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退。
适用对象:
- 增值税一般纳税人
- 销售自行开发生产的软件产品
- 软件产品需取得省级软件产业主管部门认可的检测机构出具的检测证明,以及软件产业主管部门颁发的《软件产品登记证书》或著作权行政管理部门颁发的《计算机软件著作权登记证书》
二、即征即退计算方法
计算公式:
- 即征即退税额 = 当期软件产品增值税应纳税额 - 当期软件产品销售额 × 3%
- 当期软件产品增值税应纳税额 = 当期软件产品销项税额 - 当期软件产品可抵扣进项税额
- 当期软件产品销项税额 = 当期软件产品销售额 × 13%
注意事项:
1. 软件产品销售额为不含税销售额。
2. 嵌入式软件产品需分别核算硬件和软件销售额,未分别核算的,不予退税。
3. 无法划分的进项税额,按照软件产品销售额占全部销售额的比例确定。
三、嵌入式软件产品退税特殊规定
对于嵌入式软件产品,需从硬件销售收入中剔除软件价值。 embedded software products, the software value should be excluded from hardware sales revenue. 当期嵌入式软件产品销售额 = 当期嵌入式软件产品与计算机硬件、机器设备销售额合计 - 当期计算机硬件、机器设备销售额。计算机硬件、机器设备销售额按照以下顺序确定:
- 纳税人最近时期同类货物的平均销售价格;
- 其他纳税人最近时期同类货物的平均销售价格;
- 组成计税价格 = 计算机硬件、机器设备成本 × (1 + 成本利润率)。成本利润率一般为10%。
四、操作流程与备案要求
1. 备案资料:
- 《税务资格备案表》
- 软件产品登记证书或著作权登记证书复印件
- 检测机构出具的检测证明
- 税务机关要求的其他资料
2. 申报流程:
- 按月或按季申报增值税时,正常填报销售额和销项税额。
- 符合条件的填写《增值税即征即退申请表》,并附相关计算资料。
- 税务机关审核通过后,按规定办理退库。
3. 核算要求:
- 必须单独核算软件产品的销售额和应纳税额。
- 无法划分的进项税额应按照合理方法分摊。
- 保证账务清晰,资料完整。
五、常见问题与风险点
Q1:软件产品增值税即征即退的退税比例是多少?
A:实际税负超过3%的部分即征即退。
Q2:进口软件产品本地化改造后销售能否享受?
A:可以,但仅限于对进口软件进行本地化改造后销售,单纯的翻译不算。
Q3:随同软件销售收取的培训费、维护费能否退税?
A:不能,只有软件产品销售收入可享受,单独计价的服务费不适用。
风险提示:
- 未按规定备案或备案资料不全。
- 未分别核算软件产品销售额,导致无法退税。
- 嵌入式软件硬件销售额核算不符合规定。
- 退税后发生销售退回或折让,未及时调整。
- 虚增软件产品销售额,骗取退税,将面临税务处罚。
六、厦门地区财税咨询实务建议
厦门作为软件产业重要基地,税务部门对软件企业即征即退管理较为规范。建议企业:
- 提前与主管税务机关沟通,完成备案手续。
- 建立健全财务核算制度,准确划分软件产品收入与成本。
- 保留完整合同、发票、检测报告等证明材料备查。
- 定期复核退税计算,确保数据准确。
- 遇到政策疑问,及时咨询专业财税机构,避免风险。
如果您在厦门地区需要软件企业增值税即征即退的专项咨询或代理服务,欢迎联系我们,我们将为您提供专业的财税支持。
七、
软件企业增值税即征即退政策是国家支持软件产业的重要措施。企业应充分理解政策要点,规范核算,依法申请,充分享受政策红利。注意防范税务风险,确保合规经营。
如若转载,请注明出处:http://www.xmchengzi.com/product/30.html
更新时间:2026-09-17 09:18:41